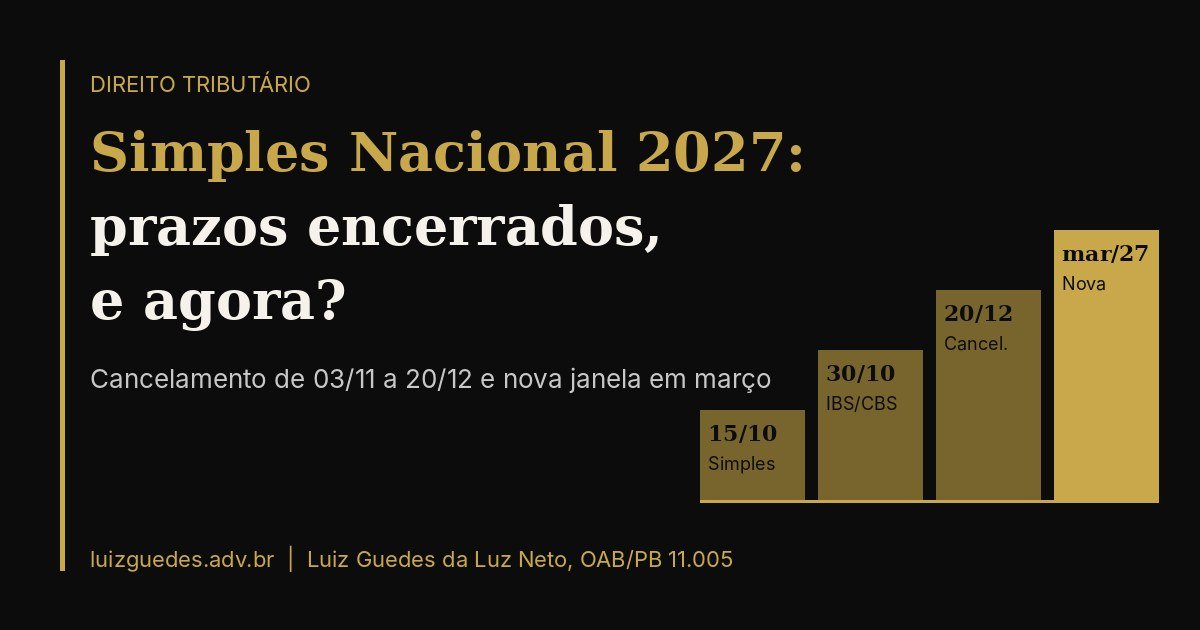
As empresas optantes pelo Simples Nacional precisaram decidir, até o fim de outubro, duas questões para 2027: permanecer ou ingressar no Simples e escolher como recolher o IBS e a CBS. Os prazos constam da Resolução CGSN nº 194/2026 e já se encerraram. Convém entender o que acontece a partir de agora.
O que ficou decidido
- Opção pelo Simples Nacional: até 15/10/2026, com efeitos a partir de 1º/1/2027.
- Regime regular de IBS e CBS (modelo “híbrido”): até 30/10/2026, para valer no primeiro semestre de 2027. Nesse modelo, a empresa recolhe esses dois tributos fora da guia do Simples e mantém o Simples para os demais.
Quem não escolheu
Quem permaneceu no Simples sem optar pelo regime regular continua recolhendo IBS e CBS na guia única (DAS). A consequência prática é que a empresa não aproveita créditos desses tributos, e seus clientes só podem creditar o valor efetivamente devido por ela. Para quem vende a outras empresas, isso pode pesar na competitividade, e a conta depende da cadeia de cada negócio.
O que ainda é possível
- Cancelamento: a resolução abre uma janela de 3 de novembro a 20 de dezembro de 2026 para cancelar as opções, em caráter irretratável para o período. Quem cancela não pode voltar atrás naquele período, por isso a decisão exige cálculo prévio.
Como decidir
A escolha não é intuitiva. Depende do perfil dos clientes (empresas ou consumidores finais), da carga de insumos que geram crédito e da margem. Antes de qualquer cancelamento, vale simular os dois cenários com os números reais da empresa.
Quais foram os prazos do Simples Nacional para 2027?
Conforme a Resolução CGSN nº 194/2026: opção pelo Simples Nacional até 15/10/2026, com efeitos a partir de 1º/1/2027, e opção pelo regime regular de IBS e CBS até 30/10/2026, para valer no primeiro semestre de 2027.
O que acontece com quem não optou pelo regime regular de IBS e CBS?
Quem permaneceu no Simples sem optar continua recolhendo IBS e CBS na guia única (DAS). A empresa não aproveita créditos desses tributos, e seus clientes só podem creditar o valor efetivamente devido por ela, o que pode pesar na competitividade de quem vende a outras empresas.
Ainda é possível cancelar a opção?
Sim. A resolução abre uma janela de 3 de novembro a 20 de dezembro de 2026 para cancelar as opções, em caráter irretratável para o período.
Como decidir entre permanecer no Simples e adotar o regime regular?
A escolha depende do perfil dos clientes (empresas ou consumidores finais), da carga de insumos que geram crédito e da margem. Antes de qualquer cancelamento, vale simular os dois cenários com os números reais da empresa.
Sobre o tema: veja como atuamos em Direito Tributário em João Pessoa.
Este texto tem caráter meramente informativo e não constitui aconselhamento jurídico.
Precisa de assessoria jurídica?
Agende uma consulta com o Dr. Luiz Guedes e resolva questões de Direito Empresarial, Tributário ou Planejamento Patrimonial com quem entende do assunto.
📅 Agendar consultaGostou do conteúdo?
Assine a newsletter e receba análises jurídicas toda semana, direto no seu e-mail.
No Responses